ふるさと納税を年利で測ると最大59%|共済もiDeCoも及ばない理由
1年で軽減される税金は、年利にすると何%になるのか
前回の記事では、小規模企業共済とiDeCoの効率を年利(内部収益率)で測りました。
10年後に受け取る場合、共済は年7.5%、iDeCoは年9.3%でした。30年まで延ばすと、どちらも3〜5%に下がります。
入口の節税効果が、長い期間に割られて薄まるからです。
では、1年単位で実行される節税は年何%になるでしょうか。代表例がふるさと納税です。
自己負担2,000円で寄附額の2〜3割の返礼品が届く制度は、同じものさしで測ると桁違いの数字になります。
本記事では、所得税率33%の社長が30万円を寄附した場合を試算し、年利を高く保つための寄附の時期と手続きを確認します。
ふるさと納税で税金が戻る仕組み
所得税と住民税の3段階で控除される
寄附額のうち2,000円を超える部分は、3つの控除で戻ってきます。
- 所得税:寄附金控除により、(寄附額−2,000円)×所得税率×1.021だけ税金が減ります。1.021は復興特別所得税(所得税額の2.1%)の分です。
- 住民税の基本分:(寄附額−2,000円)×10%が税額から差し引かれます。
- 住民税の特例分:(寄附額−2,000円)×(90%−所得税率)が差し引かれます。上限は住民税所得割額の20%です。
これら3つを足して上限の範囲内なら、寄附額から2,000円を引いた全額が納税額から控除となります。
返礼品は寄附額の3割以下
返礼品の調達費用は、寄附額の100分の30以下に制限されています(根拠:地方税法第37条の2第2項第3号)。
2〜3割という数字は、この上限から来ています。金額は自治体の調達価格で、店頭の販売価格とは一致しません。
2,000円の何倍かではなく、預けたお金の利回りで見る
「2,000円で3万円の品が届くなら15倍」という計算は、年利の考え方とは異なります。
寄附した瞬間に出ていくのは2,000円ではなく、寄附額の全額だからです。税金が戻るまでの間、社長は寄附額を自治体に税金の前払いとして預けています。
戻ってくる時期は2つに分かれます。
所得税は、確定申告をすると翌年の春に還付されます。
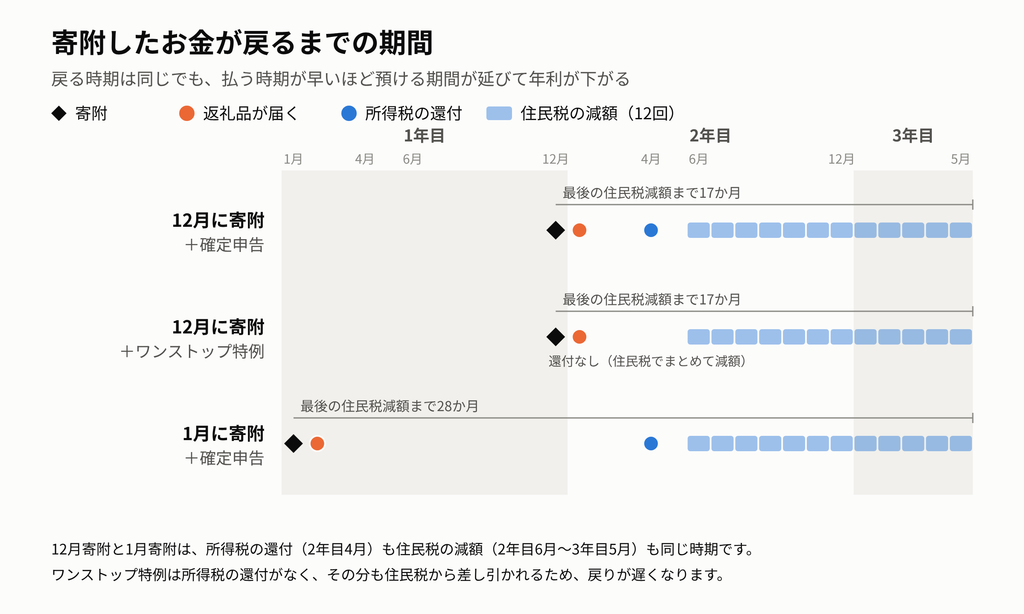
住民税は、翌年6月から翌々年5月までの12回に分けて、毎月の天引き額が減ります。12月に寄附した場合、最後の1回が戻るのは17か月後です。
年利は、預けている期間と返礼品の価値から逆算します。
寄附30万円で年利を試算する
試算の前提です。
- 社長の所得税率:33%(課税所得900万円超1,800万円以下)。寄附30万円は控除の上限内とする
- 返礼品:寄附の1か月後に届き、価値は寄附額の2割または3割とする
- 所得税の還付:翌年の確定申告の後、4月に受け取る(12月寄附なら4か月後、1月寄附なら15か月後)
- 住民税:役員報酬からの天引き(特別徴収)が、翌年6月から12回減る
30万円の寄附で、控除額は次のとおりです。
| 区分 | 計算 | 控除額 |
|---|---|---|
| 所得税(復興特別所得税を含む) | 298,000円×33%×1.021 | 100,405円 |
| 住民税の基本分 | 298,000円×10% | 29,800円 |
| 住民税の特例分 | 298,000円×(90%−33.693%) | 167,795円 |
| 合計 | 298,000円 |
寄附の時期と手続きを変えて、年利を比べた結果です。
| 寄附の時期と手続き | 返礼品価値2割(6万円)の場合 | 返礼品価値3割(9万円)の場合 |
|---|---|---|
| 12月に寄附して確定申告 | 33.6% | 59.5% |
| 12月に寄附してワンストップ特例 | 25.0% | 43.0% |
| 1月に寄附して確定申告 | 13.8% | 23.1% |
最も低い13.8%でも、前回の共済(10年で7.5%)とiDeCo(10年で9.3%)を大きく上回ります。お金を預ける期間が1年前後と短いうえ、寄附の翌月には寄附額の2〜3割が品物で届くためです。
同じ寄附でも、時期と手続きで年利は約2.5倍変わります。
1月に寄附しても、所得税が還付されるのは翌年の確定申告の後で、住民税が減り始めるのは翌年6月です。
いずれも12月に寄附した場合と同じ時期のため、11か月早く払う分だけ預けている期間が延び、年利が下がります。
ワンストップ特例は、所得税の分も住民税からまとめて差し引く仕組みのため、春の還付がありません。お金が戻るのが遅れる分、年利は確定申告より下がります。
年末に寄附し、確定申告で控除を受けるのが最も効率のよい使い方です。
年利は高くても、増える金額は小さい
年利と金額は別の指標です。
寄附30万円で手元に残る利益は、返礼品の価値から2,000円を引いた5.8万〜8.8万円です。
前回試算した共済(月7万円、所得税と住民税を合わせた税率33%)は、節税額だけで毎年27.7万円ありました。
ふるさと納税は上限があるため、寄附額を増やして利益を大きくすることはできません。コツコツと毎年積み重ねる策です。
年利を下げる落とし穴
上限を超えた部分は損になる
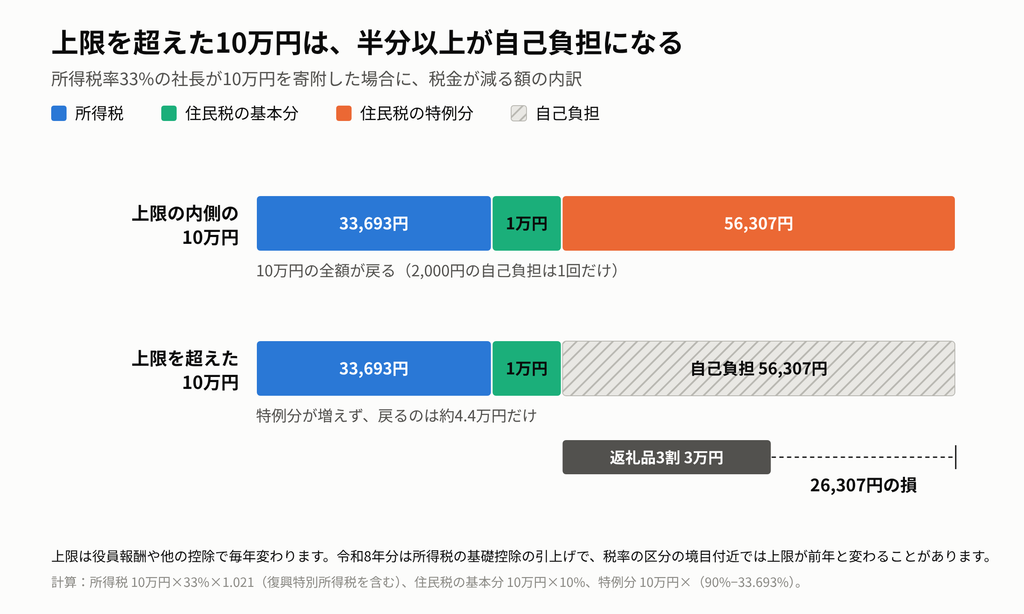
上限を超えた寄附は、特例分が増えません。
たとえば上限を10万円超えると、超えた10万円で減る税金は所得税と住民税の基本分だけで、約4.4万円です。
残る約5.6万円は自己負担になり、返礼品3万円では埋まりません。差し引き約2.6万円の損です。
上限は役員報酬や他の控除で変わるため、毎年シミュレーターで確認してください。令和8年分は所得税の基礎控除が引き上げられたため、税率の区分の境目付近では、上限が前年と変わることがあります。
返礼品の価値は使い方で決まる
試算は、返礼品を調達価格どおりの価値で評価しています。
普段から買っているお米や日用品を選べば、家計の支出がそのまま減り、試算に近い価値になります。使わずに余らせる品を選べば、実際の年利は表の数字を下回ります。
一時所得の特別控除50万円を超えると課税される
返礼品は一時所得です。
国税不服審判所は、返礼品を自治体からの贈与による所得と判断しました(令和4年2月7日裁決)。
価額は自治体の調達価格とし、返礼品が届いた日の年分に計上するとしています。一時所得には特別控除50万円があります。
返礼品が3割なら、寄附額が約167万円を超えると返礼品だけで50万円に達します。生命保険の満期金など他の一時所得がある年は、合算して判定されます。
確定申告をする社長はワンストップ特例を使えない
ワンストップ特例を使えるのは、確定申告をしない給与所得者などで、寄附先が5団体以内の場合です。
給与収入が2,000万円を超える社長や、会社から借入金の利息や家賃を受け取っている社長は、もともと確定申告が必要です。
確定申告をするとワンストップ特例の申請は無効になるため、すべての寄附を申告書に記載してください。
改正の予定
令和9年(2027年)の寄附分から、住民税の特例分に193万円の上限が設けられます。
総務省の推計では、独身または夫婦共働きで給与収入1億円程度の人から影響が出る水準です。上限を超えても、所得税と住民税の基本分の控除は残ります。
令和8年10月からは、地場産品の基準と自治体の経費の基準が厳しくなりました。
一部の返礼品は、内容量の見直しや必要寄附額の引上げがある可能性があります。いずれも、2,000円を超える部分が控除される仕組みと、返礼品3割以下の上限は変わりません。
まとめ
ふるさと納税を年利で測ると、条件次第で年14〜60%になりました。
お金を預けている期間が1年前後と短いことが、共済やiDeCoとの差を生んでいます。
ただし、使える金額には上限があり、1年あたりの手残りの増加は数万円にとどまります。毎年上限の枠内で、年末に寄附し、普段買う物を選ぶのが最も効率のよい使い方でしょう。
そのうえで、金額の大きい共済やiDeCoと組み合わせて、手残りを積み上げていくのも有効です。
※本記事の試算は、記載の前提に基づく概算です。控除の上限額は所得、家族構成、他の控除によって変わります。住民税の特例控除額の上限(193万円)は令和9年寄附分から適用されます(執筆時点:2026/10/29)。
20年以上の実務経験の中で、上場企業から中小零細企業まで100数十名の社長の経営・税務・資産形成を継続的に支援。
もっと会社にお金を残したい社長へ。利益最大化と合理的節税で通帳残高を増やす、ご機嫌な未来志向の経営をサポートしています。
【著書】
世界一やさしい ひとり社長の節税の教科書1年生
(出版)ソーテック社
【執筆税務論文】
組織再編税制に係る行為計算否認規定の解釈とその適用
【セミナー登壇】
株式会社FUNDINO様共催「会社を豊かにするための賢い節税との付き合い方」
東京司法書士会練馬支部様「インボイス制度から事業を守るための基礎知識」
24時間1万人のワクワクメタバース活用EXPO「会社設立、決算月検討」etc